Construyendo NorteAmerica: Como los Founders Mexicanos estan emprendiendo del otro lado de la frontera
"Porque construir Norteamérica es, justamente, construir puentes. Entre personas y oportunidades, entre empresas y mercados, entre talento y capital."
Pablo Elek Hansberg, Vicepresidente Ejecutivo Scotiabank
¿Quiénes son los founders?
Hay un patrón que separa a las empresas que llegan más lejos. Entre las que tienen al menos un fundador educado en el extranjero, el 21.2% alcanzó una última ronda en Serie A o posterior; entre las que se educaron solo en México, la proporción es 7.9%. Casi el triple. El estudio no afirma que la educación internacional explique por sí sola la diferencia (abre preguntas sobre el papel de las redes y las señales de confianza previas), pero el contraste es nítido.
Empresas en Serie A o posterior según la educación del founder
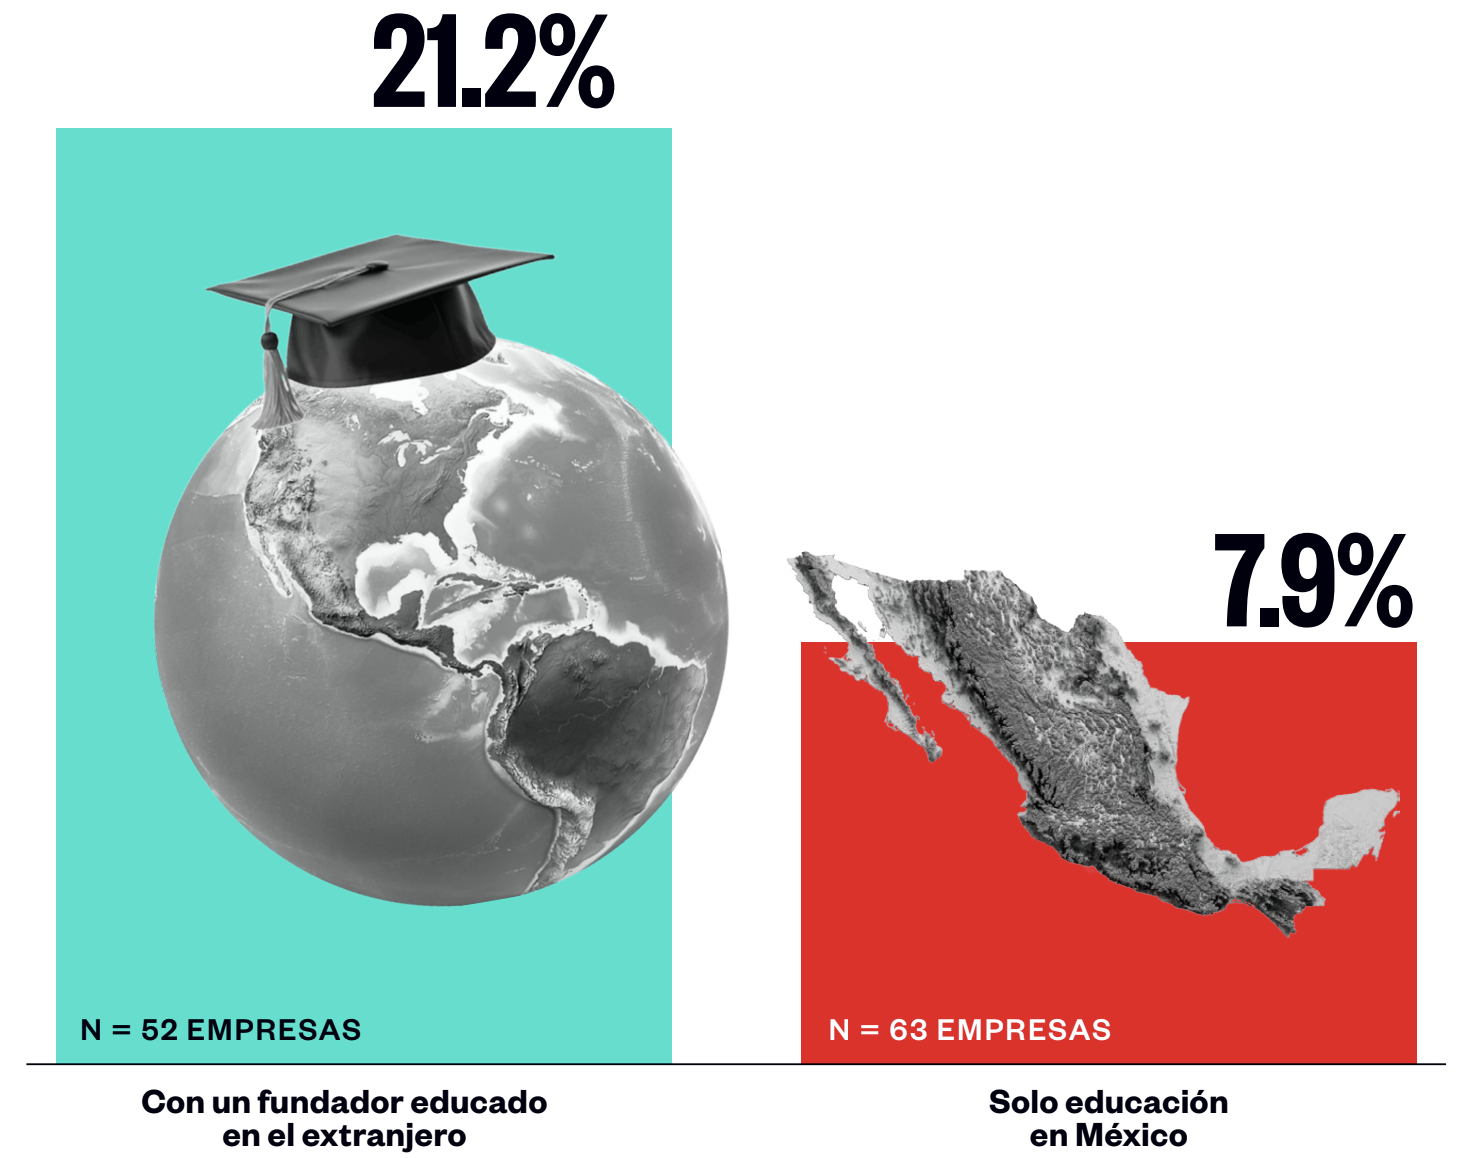
Fuente: Endeavor Data Unit 2026. Mapeo de CB Insights, Fundadores Mexicanos en Norteamérica, septiembre de 2026. Porcentaje de empresas cuya última ronda reportada es Serie A, B, C o D+. N=115.
El acceso al capital no empieza en el pitch. Empieza en la red que el founder ya trae consigo.
El mapa de la expansión
¿Por qué se mueven los founders? No por ahorrar. El 73.7% señala el acceso a mercado o a capital como su motivo principal para expandirse a otra ciudad de Norteamérica, frente al 2.6% que menciona la reducción de costos. Y una vez que se mueven, ninguna ciudad lo resuelve todo: las funciones se reparten. Dallas concentra la mayor ventaja en redes estratégicas (38%), Ciudad de México lidera como sede de dirección (34%), y ninguna función alcanza una mayoría dominante.
Función principal de cada ciudad dentro de la empresa

Fuente: Endeavor Data Unit 2026. Encuesta Mexican Founders Across North America, N=38, septiembre de 2026. Pregunta: para cada ciudad donde se tiene presencia, ¿cuál es su función principal dentro de la empresa? Se muestra la función principal de cada ciudad. Los porcentajes son proporciones de las respuestas sobre cada ciudad.
El corredor no funciona porque una ciudad lo tenga todo. Funciona porque cada una cubre una parte distinta.
Fricciones, aliados y resultados
La primera barrera no es un trámite. El 58% de los founders señala las diferencias culturales y de negociación como su principal obstáculo, por encima de los temas fiscales o legales (47%). Y a la hora de cruzar, quien abre la puerta es el sector privado: un inversionista, un cliente ancla y un banco son señalados, cada uno, por el 39% de los encuestados, frente al 13% que menciona al gobierno. Aun así, una vez dentro, el ecosistema de apoyo sí cuenta: el 81.6% considera muy útiles a las instituciones de apoyo durante la expansión. El resultado se vuelve estructura: el 89.5% califica como altamente indispensable operar entre ciudades para crecer.
Actores que facilitaron la entrada al nuevo mercado
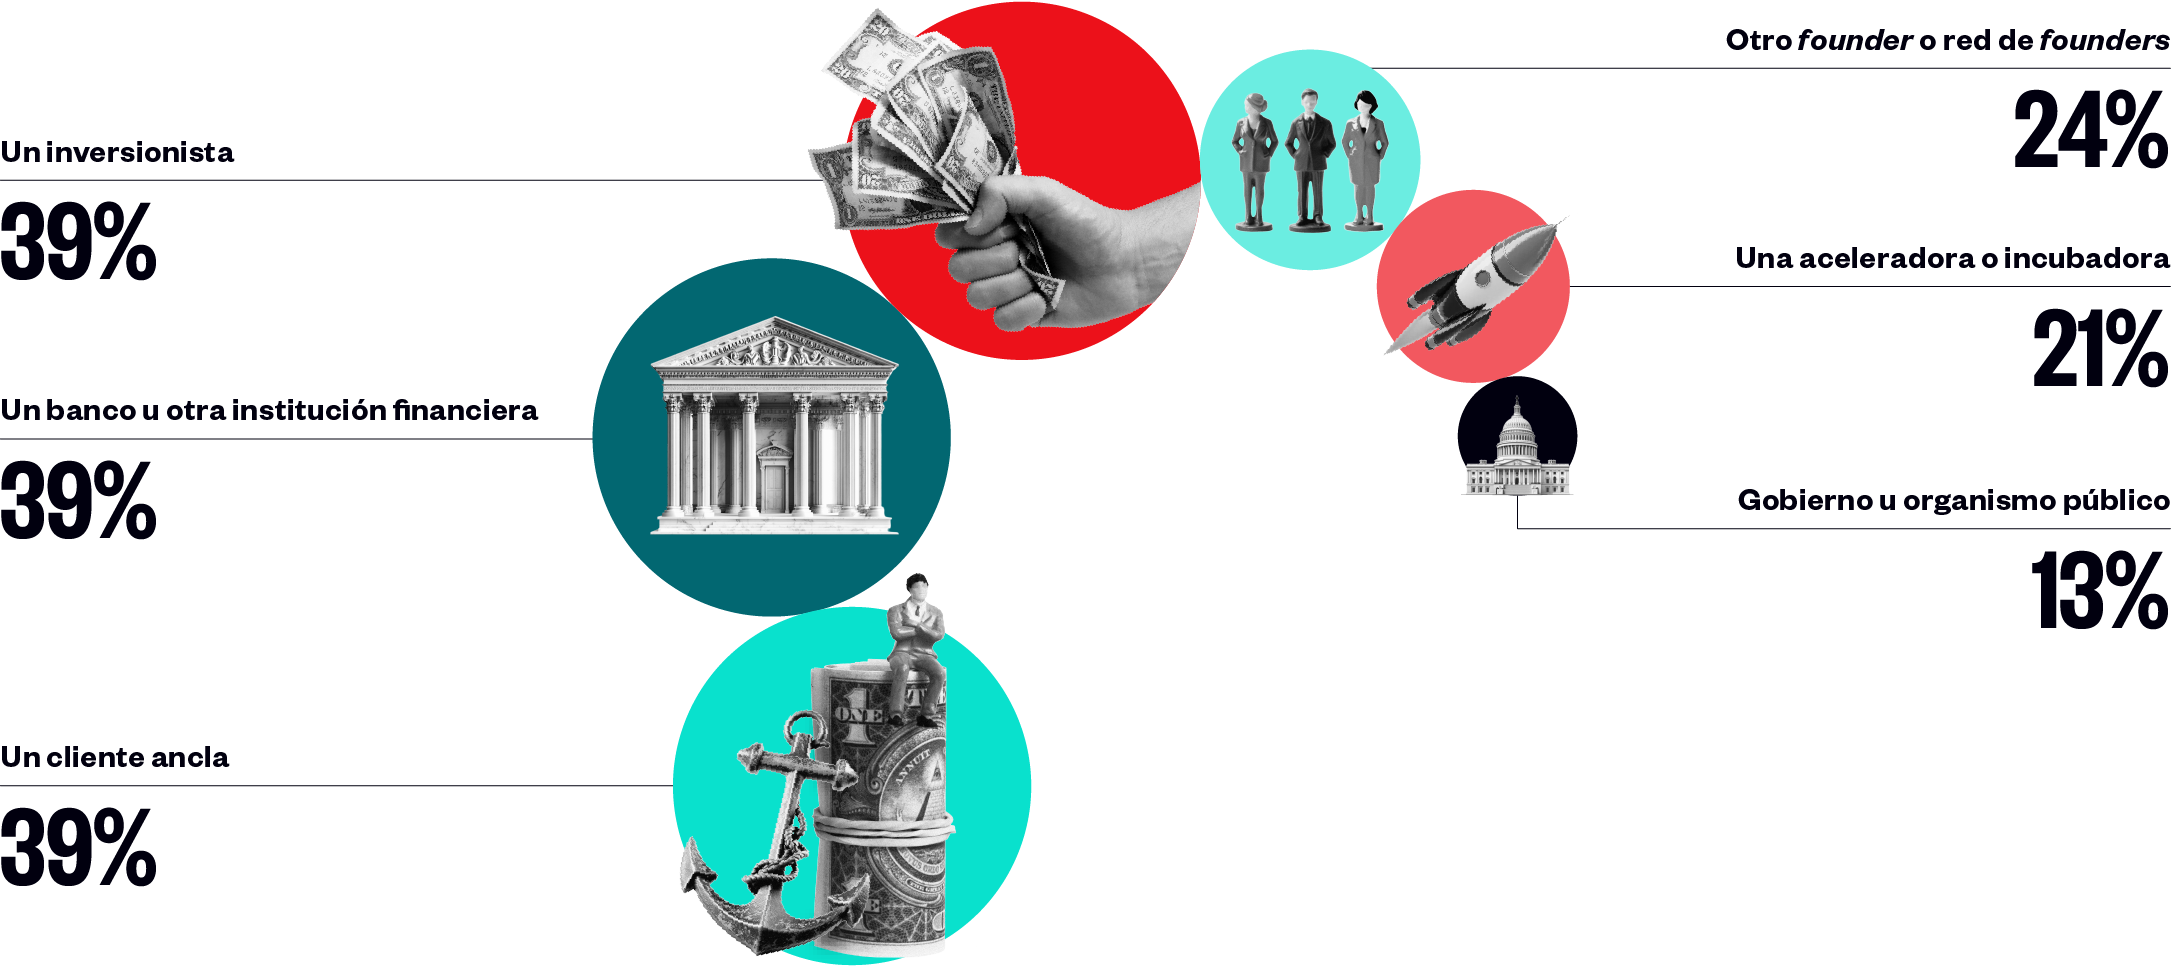
Fuente: Fuente: Endeavor Data Unit 2026. Encuesta Mexican Founders Across North America, N=38, septiembre de 2026.
Pregunta: ¿qué actores u organizaciones facilitaron directamente tu entrada a ese mercado? Categorías no excluyentes.
Ciudades: Ciudad de México, Dallas, Austin, Houston, Toronto, Vancouver, Calgary, Montreal y San Francisco.
Lo que empieza como una estrategia de internacionalización termina como parte de la estructura de crecimiento.
¿Quién está construyendo el corredor?
Detrás del corredor hay una estructura de financiamiento con forma de pirámide: base ancha, cúspide estrecha. De las 113 empresas con registro de levantamiento de capital, 50 concentran su última ronda en etapas tempranas (pre-seed, seed y seed VC), frente a 11 en Serie A y 5 en Serie B. El apetito por el talento emergente es constante; la concentración en etapas tempranas abre preguntas sobre el acceso a rondas mayores, aunque los datos no permiten demostrar una falta de continuidad en el financiamiento.
Tipo de última ronda de financiamiento recibida
Fuente: Fuente: Endeavor Data Unit 2026. Mapeo de CB Insights, Fundadores Mexicanos en Norteamérica, septiembre de 2026. N=113 empresas con registro de levantamiento de capital; frecuencias absolutas; una última ronda por empresa.
El corredor ya produce founders. Hacia dónde escala esa base es la siguiente pregunta.
El corredor ya no es una ruta de expansión. Es infraestructura de crecimiento.
Los founders mexicanos no se expanden hacia “otro mercado”: construyen empresas distribuidas entre hubs que aportan capacidades distintas. El mercado y el capital los mueven; las relaciones y la capacidad de navegar otras culturas de negocio les permiten ejecutar; y una vez construido, operar entre ciudades se vuelve parte de su infraestructura de crecimiento.